記事公開日
製造業の営業マンが知っておきたい会計② P/Lの基本

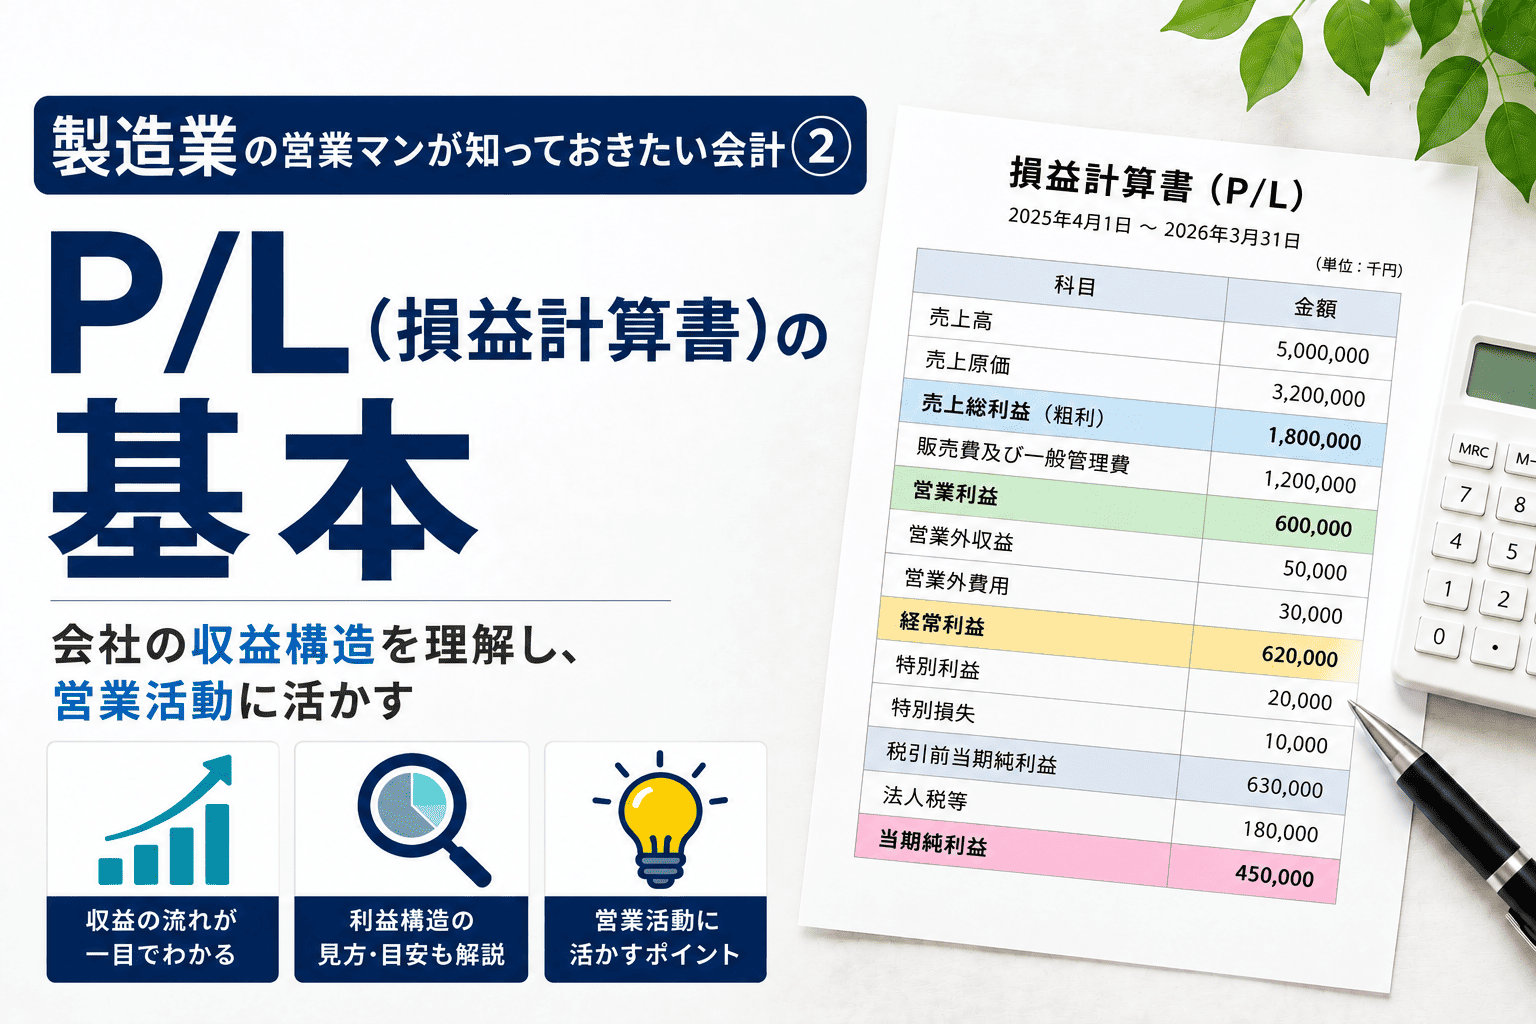
第1回ではB/S(貸借対照表)について見てきました。
第2回の今回は、損益計算書(P/L)についてです。
こちらは売上や利益に直結するため、営業マンにとってB/Sより馴染みがあるかもしれません。
P/Lは、一定期間に企業が「どれだけ売上を上げ、どのような費用がかかり、最終的にどれだけ利益が残ったのか」を表します。
前回説明したB/Sが「ストック」を表すのに対し、P/Lは「フロー」を表します。
例えば、B/Sが「2026年3月31日時点で会社がどのような財政状態にあるのか」を表すのに対し、P/Lは「2025年4月から2026年3月までの1年間で、いくら売って、いくら費用がかかり、いくら儲けたのか」という一定期間の経営成績を表します。
基本的な流れとしては、
売上高 → 売上総利益 → 営業利益 → 経常利益 → 税引前当期純利益 → 当期純利益
と見ていくと分かりやすいと思います。
売上高と売上総利益
売上高は、その名のとおり企業が商品やサービスを販売することによって得た売上の合計です。そこから売上原価を差し引いたものが「売上総利益」で、一般に「粗利」とも呼ばれます。
売上総利益 = 売上高 - 売上原価
製造業の場合、売上原価には製品の製造にかかった材料費、労務費、製造経費などが含まれます。
営業マンにとっても、「いくら売ったか」だけではなく、「その売上からどれだけ粗利を確保できたか」という視点は非常に重要です。極端な話、売上を増やしても、それ以上に原価が増えて利益が減ってしまえば、必ずしも会社にとって良い売上とはいえません。
「売上をつくる」だけではなく、「利益をつくる」という視点を持つことも、営業には必要だと思います。
営業利益
売上総利益から、販売費及び一般管理費(販管費)を差し引いたものが「営業利益」です。
販管費には、営業部門や管理部門の人件費、広告宣伝費、旅費交通費など、企業活動を行うためのさまざまな費用が含まれます。
営業利益 = 売上総利益 - 販売費及び一般管理費
営業利益は、その企業が「本業でどれだけ利益を生み出したのか」を示す重要な指標です。
また、営業利益率 = 営業利益 ÷ 売上高 × 100
を見ることで、売上に対してどの程度の営業利益を生み出しているのかを確認できます。製造業では、営業利益率8~10%程度を一つの理想的な水準として見る考え方もありますので、大まかな目安としてこの数字を覚えておいてもよいと思います。
ただし、営業利益率の適正水準は業種や企業によって大きく異なります。
例えば、同じ製造業でも大量生産型のビジネスと、少量多品種で高付加価値な製品を扱うビジネスでは利益率の構造が異なります。
そのため、「8%を超えているから優良企業」といった単純な判断をするのではなく、同業他社との比較や、その企業自身の過去からの推移を見ることが重要です。
また、他社にはない製品や技術を持ち、高い付加価値を生み出している企業では、非常に高い営業利益率を実現しているケースもあります。日本ではキーエンス、世界ではAI向けGPUで高いシェアを持つNVIDIA(エヌビディア)などが、高い利益率を実現している企業として知られています。両社には、ファブレス、あるいは自社で大規模な製造設備を保有しないビジネスモデルという共通点もあります。
一方で、差別化が難しく競争の激しい業界では、利益率が低くなりやすい傾向があります。こうした事業モデルと利益率の関係を、競争戦略という観点から考えてみるのも興味深いテーマですが、本稿の趣旨から外れるため、ここでは割愛します。
経常利益と当期純利益
営業利益に、本業以外で継続的に発生する営業外収益・営業外費用を加減したものが「経常利益」です。
営業外収益には受取利息や受取配当金などがあり、営業外費用には借入金に対する支払利息などがあります。
ここで見てみると面白いのが、営業利益と経常利益の差です。
例えば、豊富な金融資産を保有しており、受取利息や配当金などの営業外収益が大きければ、経常利益が営業利益を上回ることがあります。
反対に、借入金が多く、支払利息の負担が大きければ、経常利益が営業利益を下回ることがあります。
ただし、「経常利益が営業利益を上回っているから財務が強い」「下回っているから財務が弱い」と単純に判断することはできません。
大切なのは、なぜ営業利益と経常利益に差があるのかを見ることです。その中身を確認した結果、豊富な金融資産から継続的な受取利息や配当金を得ているのであれば、財務基盤の強さが表れている場合もあります。
そして、この経常利益に固定資産の売却益・売却損など、その期に臨時的に発生した特別利益・特別損失を加減すると税引前当期純利益となり、そこから法人税等を差し引いたものが最終的な「当期純利益」となります。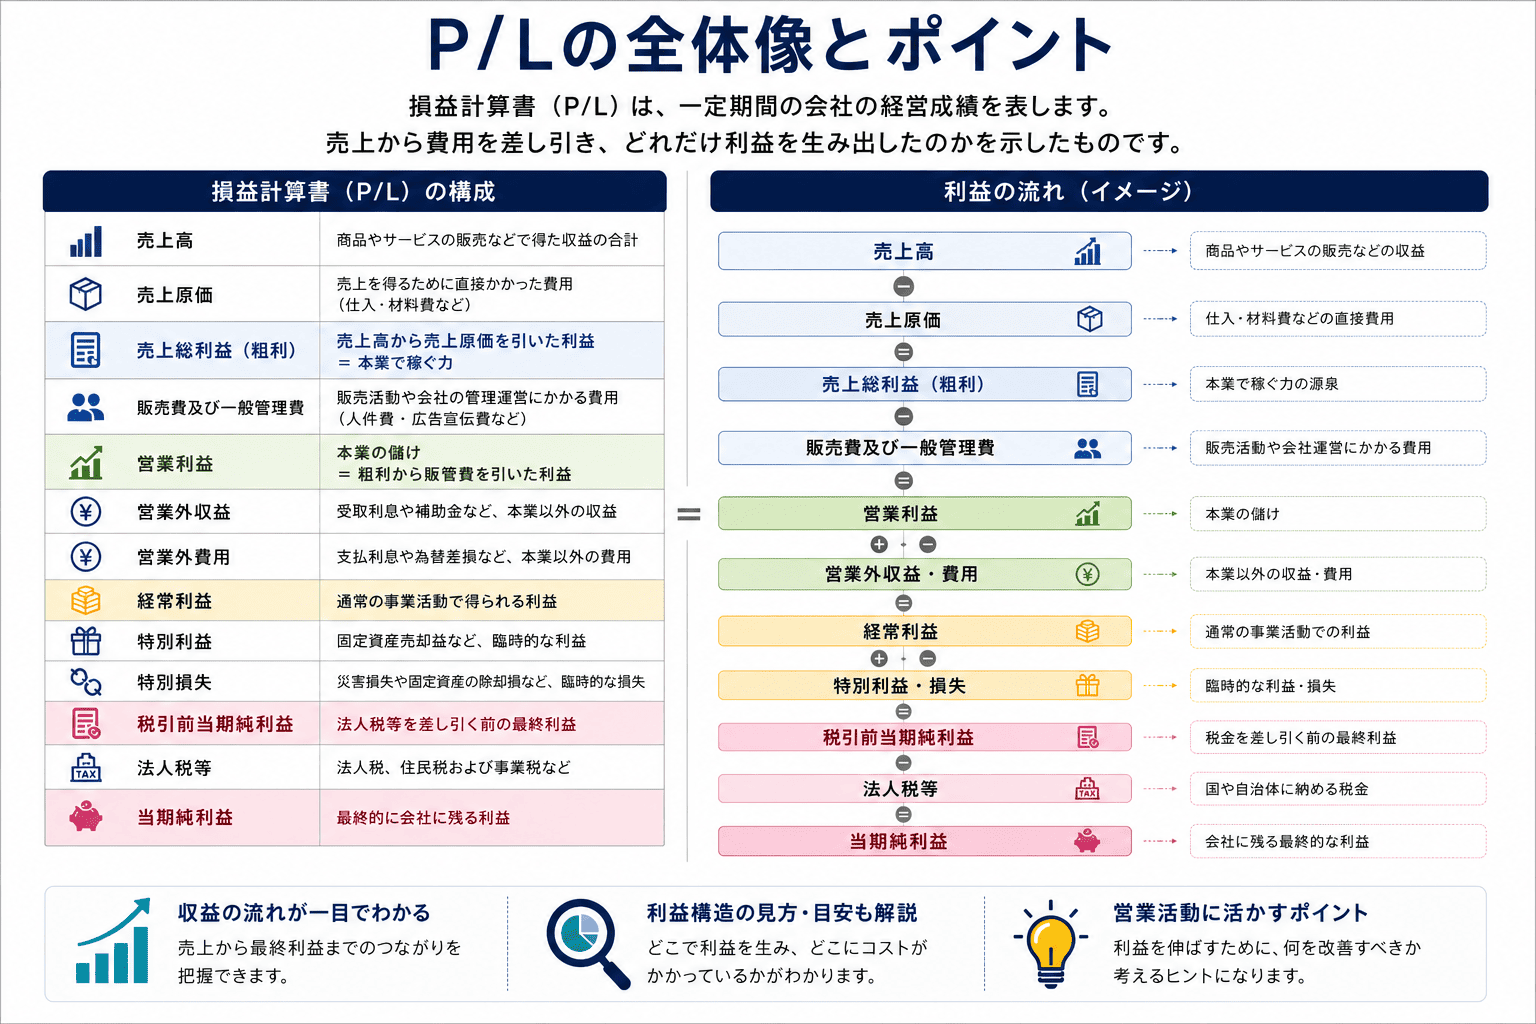
B/SとP/Lはつながっている
ここまでB/SとP/Lを別々に説明してきましたが、両者は独立したものではありません。
P/Lで計上された当期純利益は、B/Sの純資産にある「利益剰余金」の増加につながります。その後、株主への配当などが行われれば利益剰余金は減少し、残った部分が企業内部に蓄積されていきます。
つまり、企業が毎年利益を積み重ねていけば、その利益は利益剰余金としてB/Sにも反映されていくことになります。
ただし、ここで注意したいのは、「利益が増えた=同じ金額だけ現金が増えた」というわけではないことです。
例えば、売上を計上して利益が出ていても、その代金がまだ回収されていなければ、現金ではなく売掛金として計上されています。また、在庫の増減や設備投資、借入金の返済などによっても現金の残高は変わります。
つまり、P/L上の「利益」と、実際の「現金の増減」は別のものです。この違いを理解することは、企業の財務状況を見る上で非常に重要です。
この考え方は、よく耳にする「内部留保」という言葉にも関係します。
内部留保は正式な会計科目ではありません。一般には、企業が過去に稼いだ利益のうち、配当などで社外に流出せず、社内に蓄積されてきた部分を指して使われます。その代表的なものが利益剰余金です。
しかし、先に見てきたように、利益剰余金に相当する金額が、すべて現金として会社の金庫や銀行口座に残っているわけではありません。繰り返しになりますが、利益剰余金が多いことと、その会社が同額の現金を持っていることは同じではありません。B/Sの資産側には、現預金だけでなく、売掛金、在庫、設備、土地、有価証券など、さまざまな資産が計上されています。
したがって、「内部留保が多い=会社がその金額を現金で貯め込んでいる」という理解ではありません。この点を理解すると、P/Lで生み出された利益がB/Sにどのようにつながっていくのかが、少し見えやすくなると思います。
会計が分かると、営業の見方も変わる
では、こうした会計知識が実際の製造業の営業活動にどう役立つのでしょうか。
例えば、ある取引先の決算を見て、「この会社、売上は伸びているけれど営業利益率は下がっているな」ということが分かったとします。
そうすると、単純に「この製品は高性能です」と売り込むよりも、「生産工程を効率化してコスト削減につながります」「部品点数を減らすことで組立工数を削減できます」といった提案の方が、相手の課題に響くかもしれません。
逆に、利益も伸び、設備投資を積極的に行っている企業であれば、新しい設備や製品への投資意欲が高まっている可能性もあります。そこに対して積極的な提案を行うことで、採用していただける可能性が高まるかもしれない、と考えることもできます。
もちろん、決算書だけを見て顧客の事情をすべて判断することはできません。しかし、会計の数字を一つの手掛かりとして持っていることで、「この会社はいま何を課題としているのだろう」「これから何に投資しようとしているのだろう」と考えるきっかけになります。
特に製造業の営業では、価格、原価、設備投資、生産能力、在庫など、顧客との会話の中に会計とつながるテーマが数多くあります。
会計を知ることは、単に数字に強くなるためではなく、顧客の事業をより深く理解するためでもあると思います。
営業マンが会計の専門家になる必要はない
以上、2回にわたり財務会計の中でも基本となるB/SとP/Lについて、かなり大まかに説明してきました。
繰り返しになりますが、営業マンが会計の専門家になる必要はないと思います。しかし、B/SとP/Lが何を表しているのか、売上・粗利・営業利益がどうつながっているのか、自己資本比率や流動比率が何を意味しているのか。この程度の基本を知っているだけでも、企業を見る視点は変わってきます。
上場企業であれば決算資料を見ることで、
「売上は伸びているが、利益率は下がっている」
「利益は出ているが、借入金が増えている」
「設備投資を積極的に行っている」
「なぜこの会社はこれほど高い利益率を実現できているのだろう」
といった企業の動きや特徴を読み取り、そこからさらに考えていくこともできます。
取引先の状況を知ることは、単なる与信管理のためだけではありません。
顧客が今どのような状況にあり、何に投資しようとしているのか。コスト削減を重視しているのか、それとも成長のための設備投資や新製品開発を進めているのか。
会計の数字は、そうした顧客の経営状況を理解するための「共通言語」の一つでもあります。
営業とは、単に自社の商品を売る仕事ではなく、顧客の状況や課題を理解した上で提案する仕事だと思います。その意味でも、最低限の会計知識を身につけることは、製造業の営業マンにとって大切な基礎知識の一つではないでしょうか。
次回は「財務会計」から少し視点を変えて、社内の経営判断に使われる「管理会計」について考えてみたいと思います。特に製造業と関係の深い「減価償却」を取り上げる予定です。