記事公開日
製造業の営業マンが知っておきたい会計③ 管理会計の基本

.png)
はじめに
本シリーズの①・②では、「財務会計」の基本となるB/S(貸借対照表)とP/L(損益計算書)について、製造業に携わる営業マンとして知っておきたい内容を考察してきました。
第3回となる本稿では、少し視点を変えて「管理会計」について考えてみたいと思います。
おさらいになりますが、「財務会計」とは、株主や金融機関など社外の利害関係者に企業の財政状態や経営成績を報告するための会計です。一方、「管理会計」は、企業が社内の経営判断や業績管理などに活用するためのものです。
例えば、会社全体では利益が出ていても、
「どの事業が利益を生み出しているのか」
「どの工場・職場でコストが増えているのか」
「売上は増えているのに、なぜ利益が減っているのか」
といったことは、会社全体のP/Lだけを見ていても分からない場合があります。
そこで、事業部別、工場別、製品別など、自社の経営に適した単位で損益を把握し、経営判断に役立てていくのが管理会計の役割の一つです。多くの企業では、こうした数字を月次などで継続的に確認し、変化や問題点を把握して対策につなげています。また、管理会計には、固定費・変動費、限界利益、損益分岐点、原価計算など、さまざまな重要な考え方があります。これらをすべて取り上げると非常に大きなテーマになってしまいますので、本稿では製造業と特に関係の深い「減価償却」について考えてみたいと思います。
減価償却とは?
製造業では、機械設備や工場などに大きな投資を行うことがあります。
では、例えば1,000万円の工作機械を購入した場合、その1,000万円は購入した年にすべて「費用」になるのでしょうか。
基本的には、そうではありません。
購入した機械は、まずB/Sの「固定資産」として計上されます。そして、その設備は購入した年だけではなく、その後何年にもわたって製品の生産に使われます。そこで、取得にかかった金額を一定の期間にわたって費用として配分していくのが「減価償却」という考え方です。
例えば、話を単純化して、1,000万円の機械を10年間にわたって使用し、毎年同じ金額を償却するとします。
この場合、単純に考えれば、毎年100万円ずつを「減価償却費」として費用計上していくイメージです。
つまり、
設備購入時:1,000万円の機械をB/Sの固定資産として計上
↓
その後:使用期間に応じて減価償却費として少しずつP/Lの費用にしていく
という流れになります。
今回の例でいえば、減価償却によって、この機械のB/S上の帳簿価額は毎年100万円ずつ減少していきます。一方、その100万円はP/L上では「減価償却費」として費用計上されます。
つまり、ここでもB/SとP/Lはつながっていることが分かります。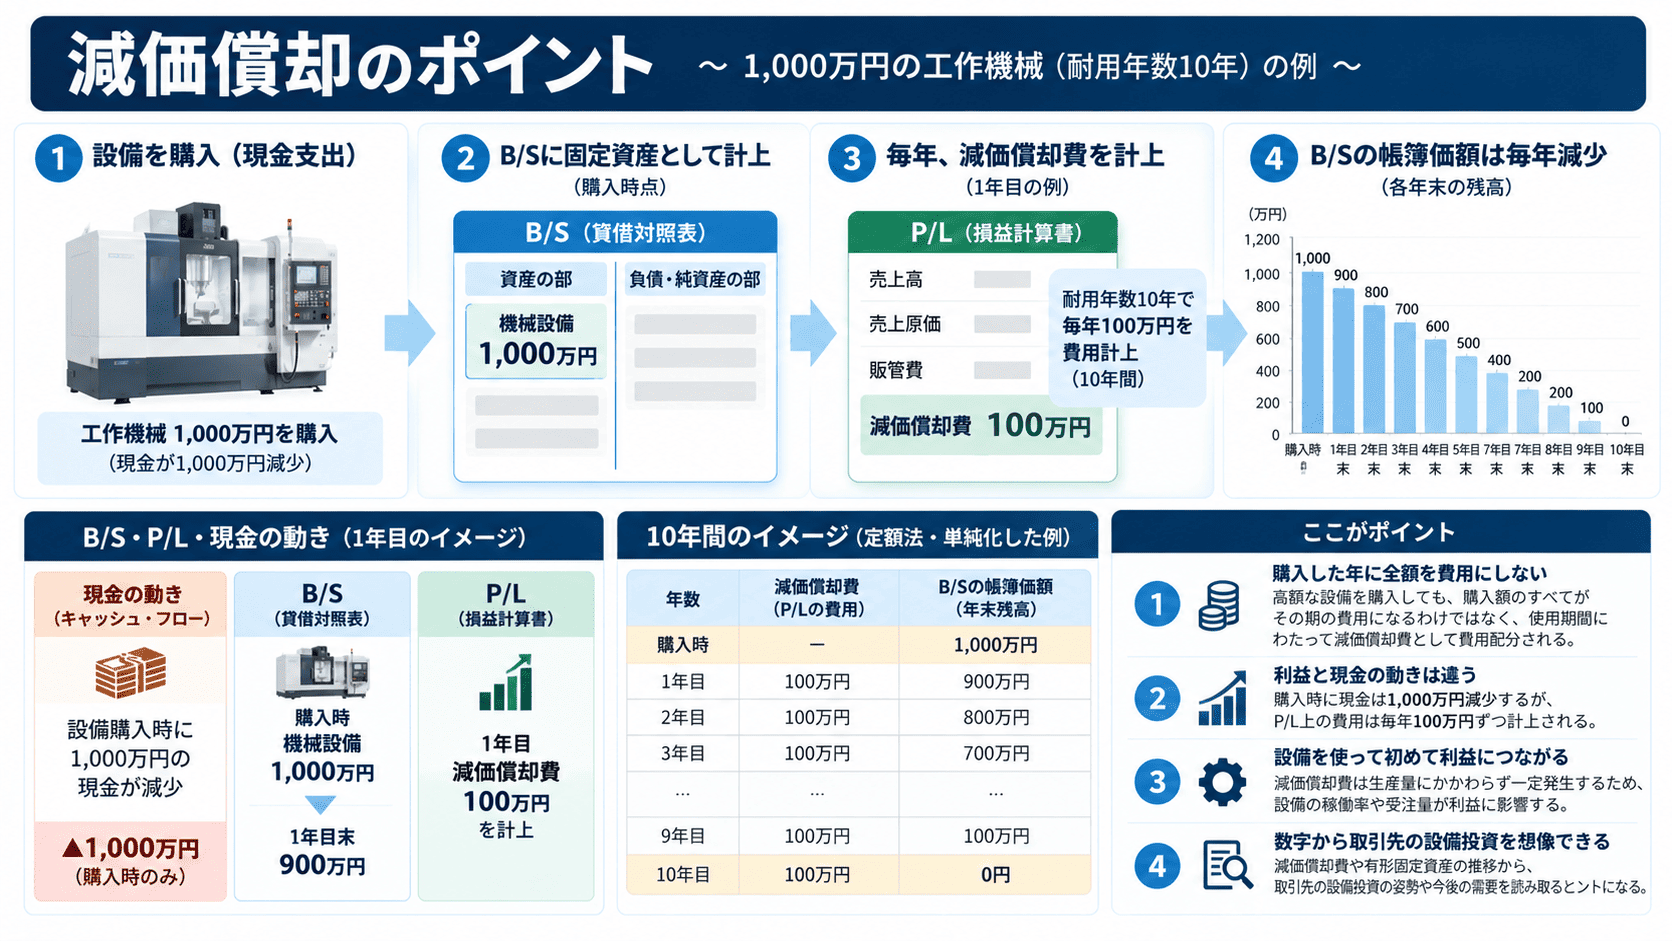
減価償却が進むにつれて、この機械のB/S上の帳簿価額は減少していき、償却が終われば、この設備から発生する減価償却費もなくなります。
一方、製造現場では、減価償却が終わった後も設備を継続して使用することは珍しくありません。その場合、その設備からは減価償却費が発生しなくなるため、他の条件が同じであれば、会計上は利益が出やすくなります。個人的には、こうした設備を見ると、「減価償却が終わった後も働いてくれているので、何だか得した気分だな」と感じることがあります。もちろん、古い設備では修繕費が増えたり、生産性が低下したりする場合もあります。また、将来的な設備更新も必要になるため、「長く使えば使うほど得」という単純な話ではありません。
尚、実際の減価償却では、資産の種類によって法定耐用年数が異なり、定額法や定率法といった償却方法の違いもあります。また、会計上と税務上の取り扱いが異なる場合もありますが、営業マンがそこまで細かく理解する必要はないと思います。
重要なのは、「高額な設備を購入しても、購入額がそのままその期の費用になるわけではない」という基本的な考え方です。
利益と現金の動きは違う
ここでもう一つ重要なのが、「利益」と「現金」の違いです。
先ほどの1,000万円の機械を現金で購入したとします。購入時には、実際に1,000万円の現金が会社から出ていきます。
しかし、P/L上では、その年に1,000万円すべてを費用として計上するのではなく、先ほどの例であれば毎年100万円ずつ減価償却費として計上していきます。
つまり、
現金:購入時に1,000万円支出
費用:毎年100万円ずつ計上
という違いが生じます。
これは前回のP/Lの記事でも触れた、「利益と現金の増減は同じではない」という話にもつながります。減価償却費はP/L上では費用なので利益を減らしますが、その減価償却費を計上するたびに現金100万円が会社から出ていくわけではありません。設備を購入した時点で現金支出は既に発生しているからです。
この点は、減価償却を理解する上で非常に重要です。
EBITDAとは?
減価償却に関連して、上場企業などの決算資料で見かけることがあるのが「EBITDA」です。
EBITDAとは、
Earnings Before Interest, Taxes, Depreciation and Amortization
の略で、一般に「利払い・税引き・減価償却前利益」などと訳されます。
Depreciationは機械や建物などの有形固定資産の減価償却、Amortizationはソフトウェアや特許権などの無形固定資産の償却を意味します。
EBITDAは、利益に減価償却費などを足し戻すことで、設備投資の時期や減価償却方法などの影響をある程度取り除いて、企業の収益力を見るために使われる指標の一つです。ただし、EBITDAは実際のキャッシュ・フローそのものではありません。設備投資には当然現金が必要ですし、売掛金や在庫といった運転資金の増減などによっても、実際のキャッシュ・フローは変わるためです。
営業マンとしては細かな計算方法まで覚える必要はありませんが、上場企業の決算資料などで「EBITDA」という言葉を見かけた際に、「減価償却費などの影響を除いて収益力を見るための指標なんだな」くらいの理解があれば十分だと思います。
減価償却から製造業を考えてみる
では、減価償却の考え方は、製造業の営業マンにどのように関係するのでしょうか。
例えば、高額な工作機械を導入した工場では、その設備を導入しただけで利益が生まれるわけではありません。その設備を使って製品を生産し、受注を確保して初めて投資が売上や利益につながります。
仮に、年間1,000万円の減価償却費が発生する設備があったとすれば、生産量が少なくても一定の減価償却費は発生します。
一方、設備を効率よく稼働させ、より多くの製品を生産できれば、製品1個あたりが負担する固定的なコストを下げやすくなります。
ここに、製造業において設備稼働率や受注量が重要になる理由の一つがあります。
営業マンにとっても、「売上を増やす」ということは、単に売上高という数字を増やすだけではありません。自社が保有している設備をどれだけ有効に活用できる仕事を獲得するか、という視点も重要になります。また、製造業では、すでに減価償却が終わった古い設備を使用している職場と、新しい設備を導入した職場とでは、減価償却費の違いによって損益の見え方が変わることもあります。
例えば、同じような製品を作っていたとしても、償却済みの設備を使っている職場の方が、管理会計上は利益が大きく見える場合があります。しかし、それだけを見て「こちらの職場の方が優秀だ」と判断することはできません。古い設備では修繕費が増えていたり、生産性が低かったり、近い将来に大規模な設備更新が必要だったりする可能性もあります。
そのため、管理会計の数字を見る際には、単純な利益だけではなく、設備の導入時期や稼働状況、更新の必要性なども合わせて考えることが重要です。
これは製造業の管理会計を見る上で、意外と重要なポイントではないかと思います。
取引先の設備投資を数字から想像する
取引先の決算を見る場合にも、減価償却費だけを見て「設備投資に積極的な会社だ」と判断することはできません。
減価償却費には、過去に行った設備投資の影響も含まれるためです。ただし、減価償却費の推移に加えて、設備投資額や有形固定資産の推移などを継続的に見ることで、その企業の設備投資に対する姿勢を考える材料になります。
例えば、
「最近、設備投資額が増えているな」
「有形固定資産が増えているな」
「減価償却費も継続的に増えているな」
といった動きが見られれば、
「新しい工場を建設しているのかな」
「生産能力を増強しようとしているのかな」
「新しい事業に投資しているのかな」
と想像することができます。もちろん、決算書の数字だけでその理由を断定することはできません。
しかし、そこから新しい設備、部品、受託製造などの需要が生まれる可能性を考え、実際の営業活動の中で確認していくことはできます。
このように、会計の数字を営業活動につながる情報として見ることも、製造業の営業マンにとって一つの有効な視点ではないでしょうか。
まとめ
本稿では管理会計について簡単に触れ、その中でも製造業と関係の深い「減価償却」を中心に考察してきました。
筆者自身、新卒の頃は、「大きな設備投資をしたら、その年はものすごい赤字になってしまうのでは?」と疑問に思ったことがあります。
しかし、設備などの固定資産は購入時にB/Sへ計上し、その後、使用する期間にわたって減価償却費としてP/Lの費用にしていく、と知ったときに「ああ、なるほど」と腹落ちした記憶があります。
この仕組みが分かると、B/SとP/L、さらに現金の動きが少しずつつながって見えてきます。
また、製造業では高額な設備を使用して製品を作ることも多いため、減価償却費、設備稼働率、受注量、そして利益は密接に関係しています。
営業マンにとっても、単に「売上を取る」というだけではなく、自社が持っている設備や生産能力をどのように売上・利益につなげていくのかという視点を持つことは重要だと思います。
これまで3回にわたり、「製造業の営業マンが知っておきたい会計」として、B/S、P/L、そして管理会計について考察してきました。
繰り返しになりますが、営業マンが会計の専門家になる必要はありません。
しかし、基本的な仕組みを知っておくことで、自社の数字を見る目が変わり、取引先の決算からもその企業の特徴や動きを想像できるようになります。
そして、その情報を、
「この会社はいま何をしようとしているのだろう」
「自社から何か提案できることはないだろうか」
と営業活動につなげて考えることができます。
会計を知ることは、数字そのものを覚えることが目的ではなく、自社やお客様の事業をより深く理解するための一つの手段なのだと思います。
.png)